資金ショートが起きるかどうかは、損益ではなく現金の増減で決まる。現金が増減する要因を分解していくと、「毎月どれだけ営業キャッシュを生み出す必要があるか」という下限が見えてくる。本記事では、とある中小企業(以下「対象会社」)の会計データを題材に、現金の推移を取り出し、その下限(損益分岐点に相当する営業キャッシュ創出力)を約32万円/月と求めた過程を書く。あわせて、毎年6月にキャッシュが大きく落ちる理由と、そこから組み立てた資金繰りの見方を整理する。
前半は財務の話である。資金繰りをどう見るか、どんな数字を追い、どこに線を引くか。それを毎月の運用に載せるためのデータの持ち方とダッシュボードの話は、後半にまとめた。本記事の目的は分析の型を共有することにあり、対象会社を特定できる情報は伏せ、金額は万円単位に丸めている。
資金繰りは損益ではなく現金で決まる
資金繰りの議論は、つい損益計算書から始めてしまう。売上が立っているか、利益が出ているか。しかし資金ショートを起こすのは損益ではなく現金である。黒字であっても、売掛金が回収できず入金が遅れれば現金は尽きる。逆に赤字でも、現金が残っていれば当面は倒れない。
だから最初に見るべきは、貸借対照表の現金預金の月次推移である。会計ソフトの標準レポートは、決算書の形で整った数字を出す。しかし「現金が先月より増えたのか減ったのか」「その原因は何か」を月次で並べて見せてはくれない。そこは自分でデータを持つ必要がある。
対象会社の会計データ — 会計年度は11月始まり
分析に入る前に、対象会社の前提を書いておく。
対象会社は、会計年度は11月始まりの翌10月締めである。日本の会社では4月始まりが一般的なので、これは珍しい区切りである。したがって「年度の途中」は暦年と一致しない。月次で見るときは、この区切りを意識しておかないと、前期と今期を混ぜて読んでしまう。
会計処理には freee を使っている。日々の仕訳は freee に入り、月次の損益も貸借対照表もそこから出る。本記事で扱う数字は、この freee の会計データを月次で取り出し、分析しやすい形に正規化したものである。
そこで、会計データを月次で正規化したテーブルを用意した。月次の損益(増減)を持つテーブル、月次の残高を持つテーブル、そして取引明細のテーブルである。この3つを突き合わせると、現金の入出金を勘定科目のレベルまで追えるようになる。
債務超過でも現金は増えるという実測
データを集計して、まず意外な事実が出た。対象期間(2024-11〜2026-10)の合計で、次のようになっていた。
- 現金預金は 約+223万円 増加
- 長期借入金は 約-481万円 減少
債務超過の局面であっても、現金はむしろ増えていたのである。負債を返済しながら現金が増える、という状態である。これは貸借対照表の静的残高を見ているだけでは見えない。損益の数字だけを見て「苦しい」と判断すると、現金の実態を取り違える。
現金が増える要因は1つではない。当期純損益、減価償却費のような非資金費用の戻り、売掛金や買掛金といった運転資本の増減、そして借入の増減が重なって現金を動かす。返済で現金が出ていっても、営業でそれ以上に現金を作れていれば、差し引きで現金は増える。この構造は、分解して初めて見えてくる。
間接法で現金の増減を分解する
現金の増減を分解する式は、細かい調整を除けば次の形に整理できる。
- 営業キャッシュ創出力 = 当期純損益 + 減価償却費 − 運転資本の増加
- 投資キャッシュ = 固定資産・ソフトウェアなどの増減(該当があれば)
- 財務キャッシュ = 借入の増加 − 借入の返済
この3つを足したものが、その月の現金の増減になる。ここで重要なのは、「運転資本の増加」が現金を押し下げるという点である。売掛金が増えれば、売上は立っているのに現金は入っていない。在庫が増えれば、現金がモノに変わっただけである。逆に買掛金が増えれば、支払いを後ろにずらした分だけ現金が手元に残る。
つまり、損益が同じでも、運転資本の動き次第で現金は全く違う動きをする。この分解を月次で並べると、「今月現金が減ったのは、利益が減ったからなのか、それとも売掛金が増えたからなのか」を切り分けられる。原因が分かれれば、打ち手も分かれる。利益の問題なら原価や販管費、運転資本の問題なら回収サイトや支払サイトの交渉である。
キャッシュフロー計算書を「会計ソフトが出すもの」として受け取るだけでは、この切り分けができない。数字を自分で持ち、分解の式を自分で決めておくことに意味がある。
実測した現金と借入の月次推移
設計の根拠になった実測値を残しておく。稼働中のデータから取り出した月次の一部である。金額は万円単位に丸めている。
| 年月 | 現金預金 | Δ現金 | 当期純損益 | 長期借入金 | 売掛金 | 買掛金 |
|---|---|---|---|---|---|---|
| 2024-11 | 1,271 | – | 101 | 5,092 | 582 | 8 |
| 2024-12 | 1,163 | -108 | 70 | 5,071 | 583 | 4 |
| 2025-01 | 1,086 | -77 | 77 | 5,050 | 583 | 8 |
| 2025-02 | 1,136 | +51 | -26 | 5,029 | 583 | 6 |
(単位: 万円)
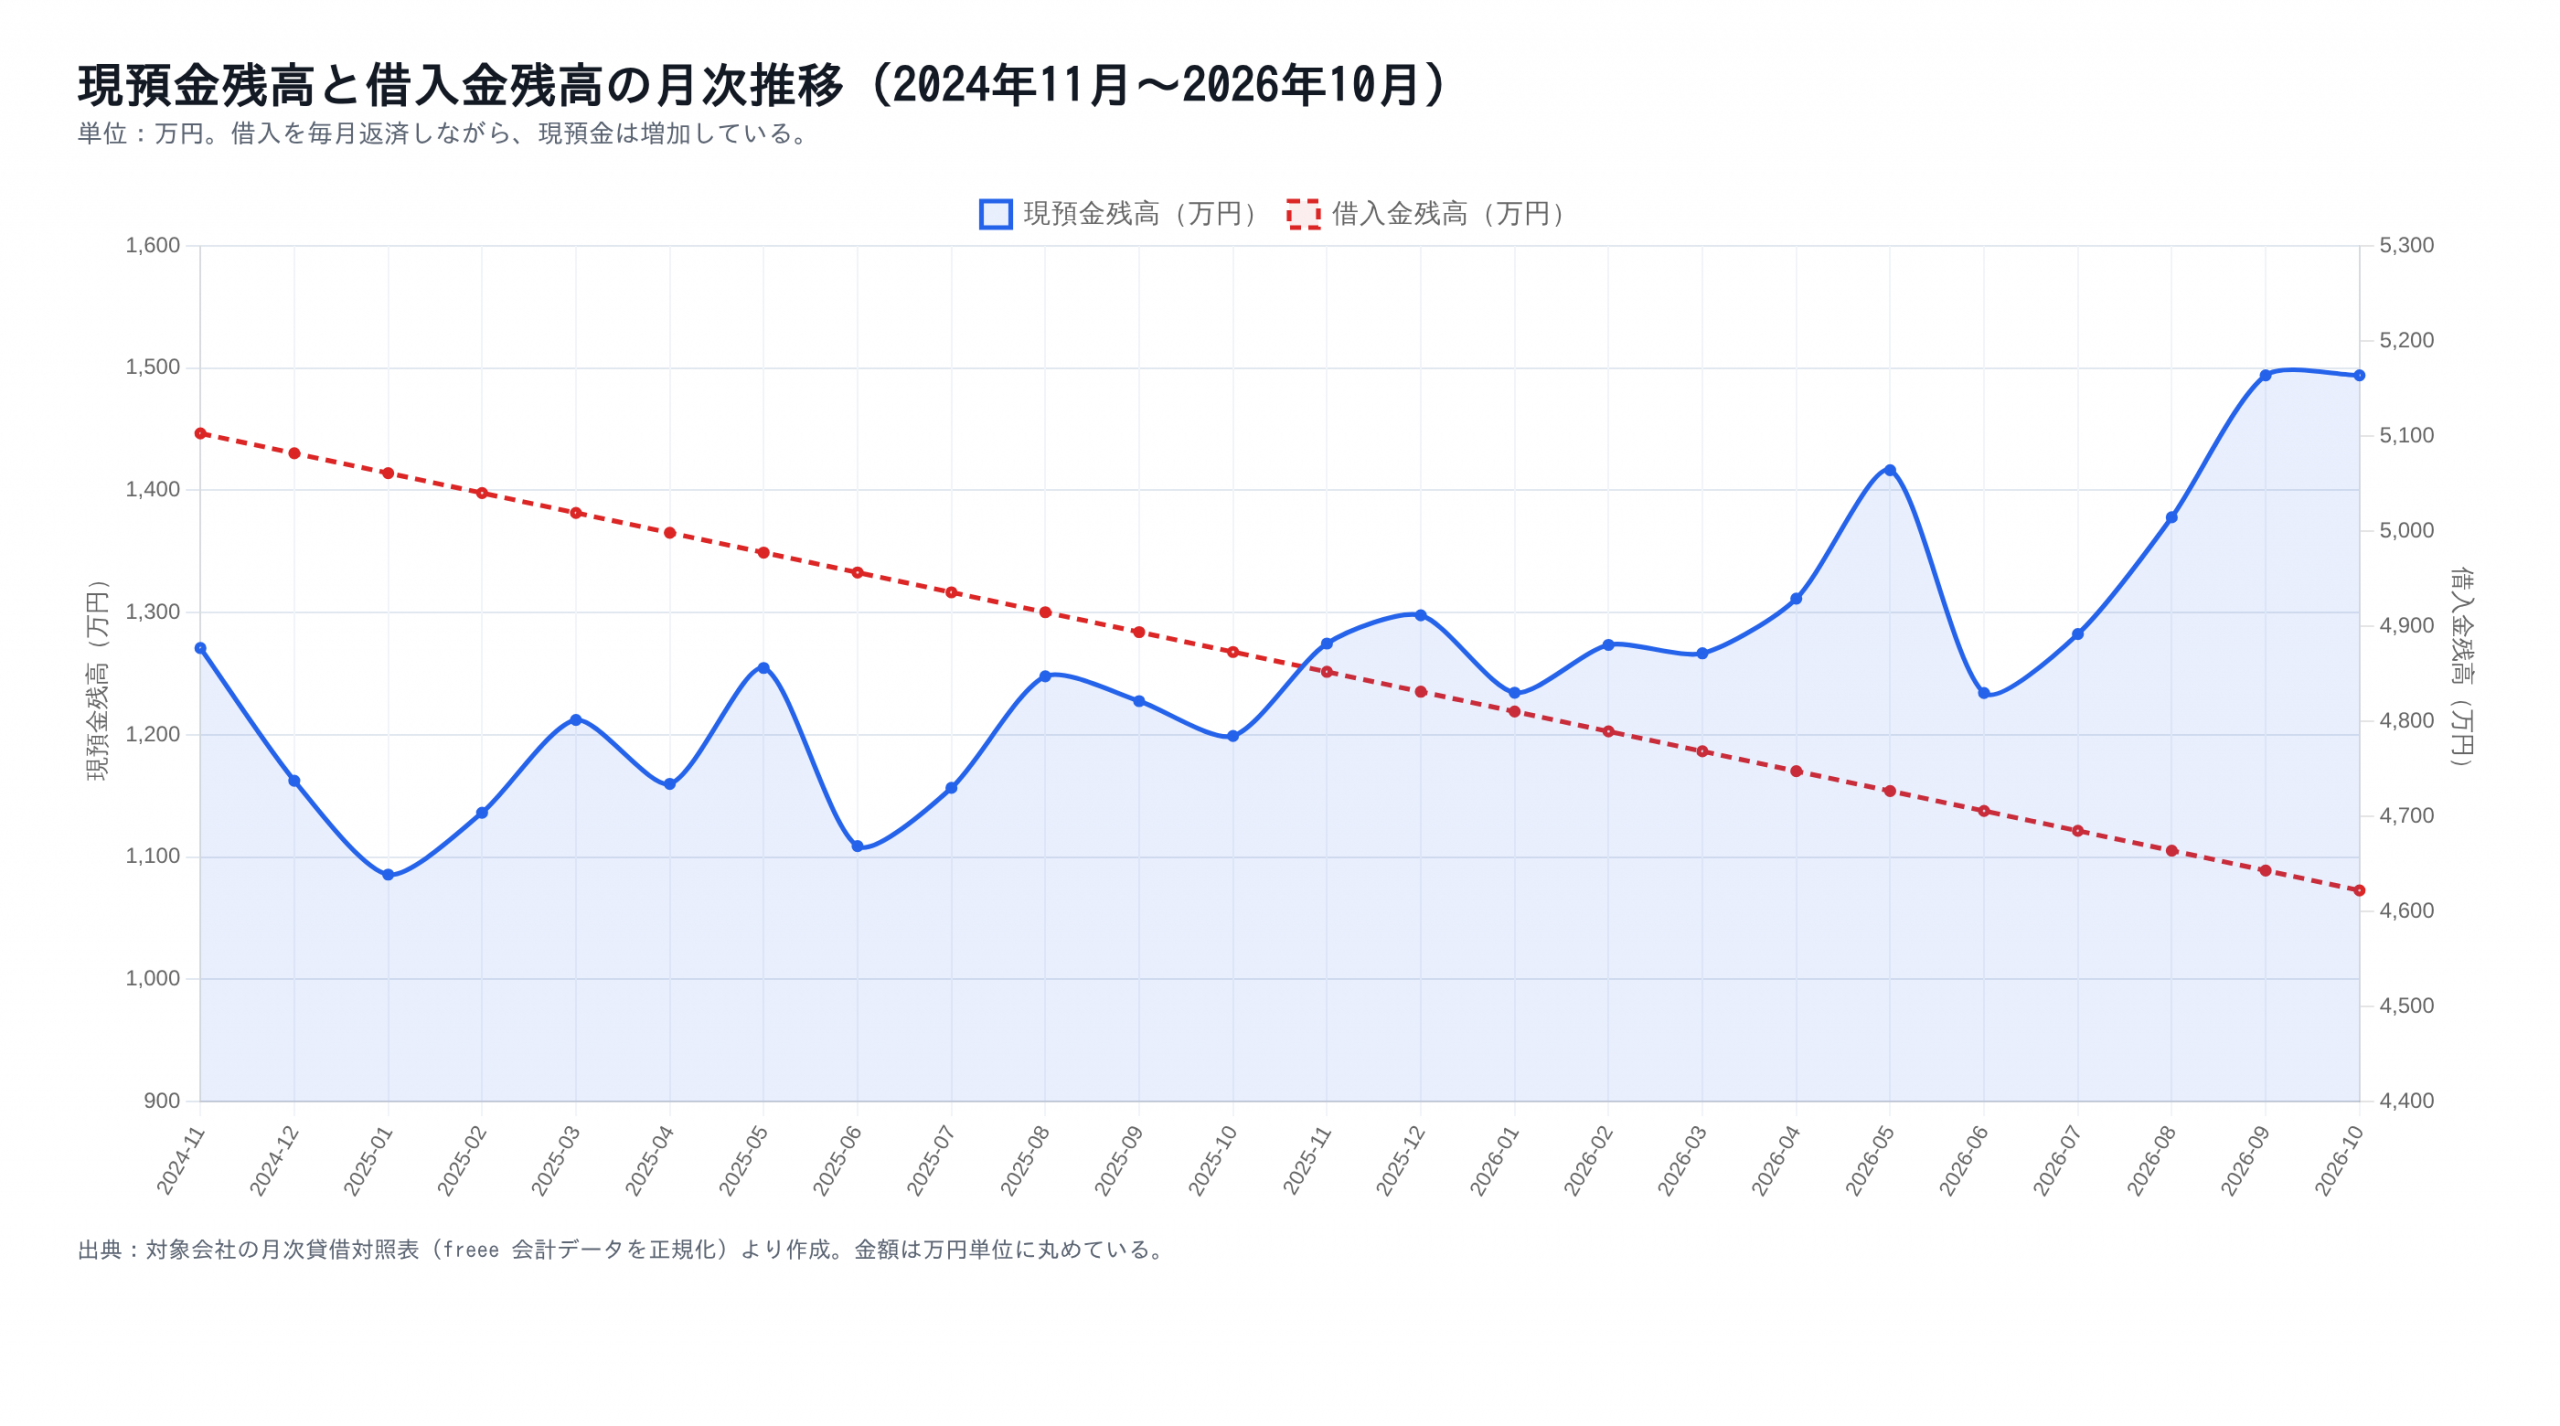
図: 現預金残高(青・左軸)と借入金残高(赤破線・右軸)の月次推移(2024年11月〜2026年10月、単位: 万円)。
現金は月ごとに上下し、長期借入金は毎月およそ20万円ずつ減っている。売掛金はほぼ一定で、買掛金は小さく動く。この表を眺めるだけでも、現金の増減が利益だけでは説明できないことが見えてくる。利益がマイナスの月に現金が増え、利益がプラスの月に現金が減っている箇所がある。それが運転資本と減価償却費の効果である。
運転資本は現金をどう動かすか
運転資本の動きは、月次で追うと分かりやすい。売掛金が増えた月は、その分だけ現金が入っていない。売上が立ってから入金されるまでのタイムラグが、そのまま現金の遅れになる。逆に、買掛金が増えた月は、支払いが後ろにずれた分だけ現金が手元に残っている。
この2つは、大きさが同じでも意味が正反対である。売掛金の増加は「将来入ってくる現金」であり、買掛金の増加は「将来出ていく現金」である。どちらも今月の現金にはプラス・マイナスとして効くが、来月以降に反転する。だから1か月の現金の動きだけを見て一喜一憂しても意味がない。数か月の流れの中で、運転資本がどちらへ膨らんでいるかを見る必要がある。
中小企業では、この運転資本の振れが資金繰りを最も揺らす。利益が出ていても、回収が遅れれば現金は尽きる。だから「現金が増えているか」を起点にしつつ、その裏で運転資本がどう動いているかを必ず併せて見る。これが、損益だけを見ている状態からの第一歩になる。
営業キャッシュ創出力の下限(損益分岐点)を求める
次に、下回ってはいけない線を求める。営業キャッシュ創出力とは、営業活動からどれだけ現金を生み出せているかの月次実力値である。この実力が下がり続ければ、どこかで資金ショートが起きる。
そこで、月次の営業キャッシュ創出力を推移として並べ、その下限を損益分岐点として約 32万円/月 と見積もった。この線を常に上回っていれば、借入の返済を続けても現金は維持される。逆にこの線を下回る月が続けば、いずれ資金ショートする。
資金ショートの時期を逆算するには、次の3つの数字があればよい。
- 現在の現金残高
- 毎月の営業キャッシュ創出力(実績)
- 下回ってはいけない下限(約32万円/月)
現金残高を、実力値と下限の差で割れば、余命のようなものが見える。たとえば実力値が下限をちょうど32万円上回っているなら、毎月32万円ずつ現金が積み上がる計算になる。逆に実力値が下限を32万円下回っていれば、毎月32万円ずつ現金が削られ、現金残高をその額で割った月数が残り時間になる。経営会議で使う数字は、この「残り時間」の形にすると伝わる。
この考え方は、会計ソフトの標準レポートには出てこない。標準レポートは過去の確定値を示すが、将来の残り時間は示さない。そこを自分で作るのが、この計算の目的である。
なぜ毎年6月にキャッシュが落ちるのか
推移を見ると、毎年6月に大きく下落する月がある。ここは推測せず、取引明細まで掘って確認した。背景には、4月に計上される大きな売上が、その後の数か月で現金化されるという入金サイクルがある。売上と入金のタイムラグが、そのまま6月の谷を作っていた。
つまり、この下落は経営の悪化ではなく、入金サイクルの季節性である。原因が分かれば、対策は「その月をどう乗り切るか」という資金繰りの設計に変わる。あらかじめ谷が来ると分かっていれば、その前に手元資金を厚くする、支払いをずらす、短期の借入枠を確保する、といった打ち手が取れる。
季節性と悪化を混同すると、判断を誤る。6月に現金が減ったからといって経営が傾いたわけではない。一方で、谷の底が年々深くなっているなら、それは別の話である。実績と下限を並べて見ることで、季節性の振れ幅の中に隠れた傾向を拾えるようにした。
グラフ化して追いかける — 下回ってはいけない線を可視化する
数字を表で見ても、変化の兆しには気づきにくい。そこで、営業キャッシュ創出力の実績と下限を同じグラフに重ねることにした。実線が実績、下限は水平線である。
グラフにすると、次のことが一目で分かる。
- 実績が下限を上回っているかどうか
- 上回っている幅が広がっているか、狭まっているか
- 季節性の谷がどこに来るか
実測の月次系列をそのまま描くと、実績が下限を下回る月(谷の月)と、上回る月がはっきり分かれる。重要なのは、下回る月があっても、年間を通した平均が下限を上回っていれば資金は維持されるという点である。単月の谷で慌てるのではなく、線からの距離の推移を見る。
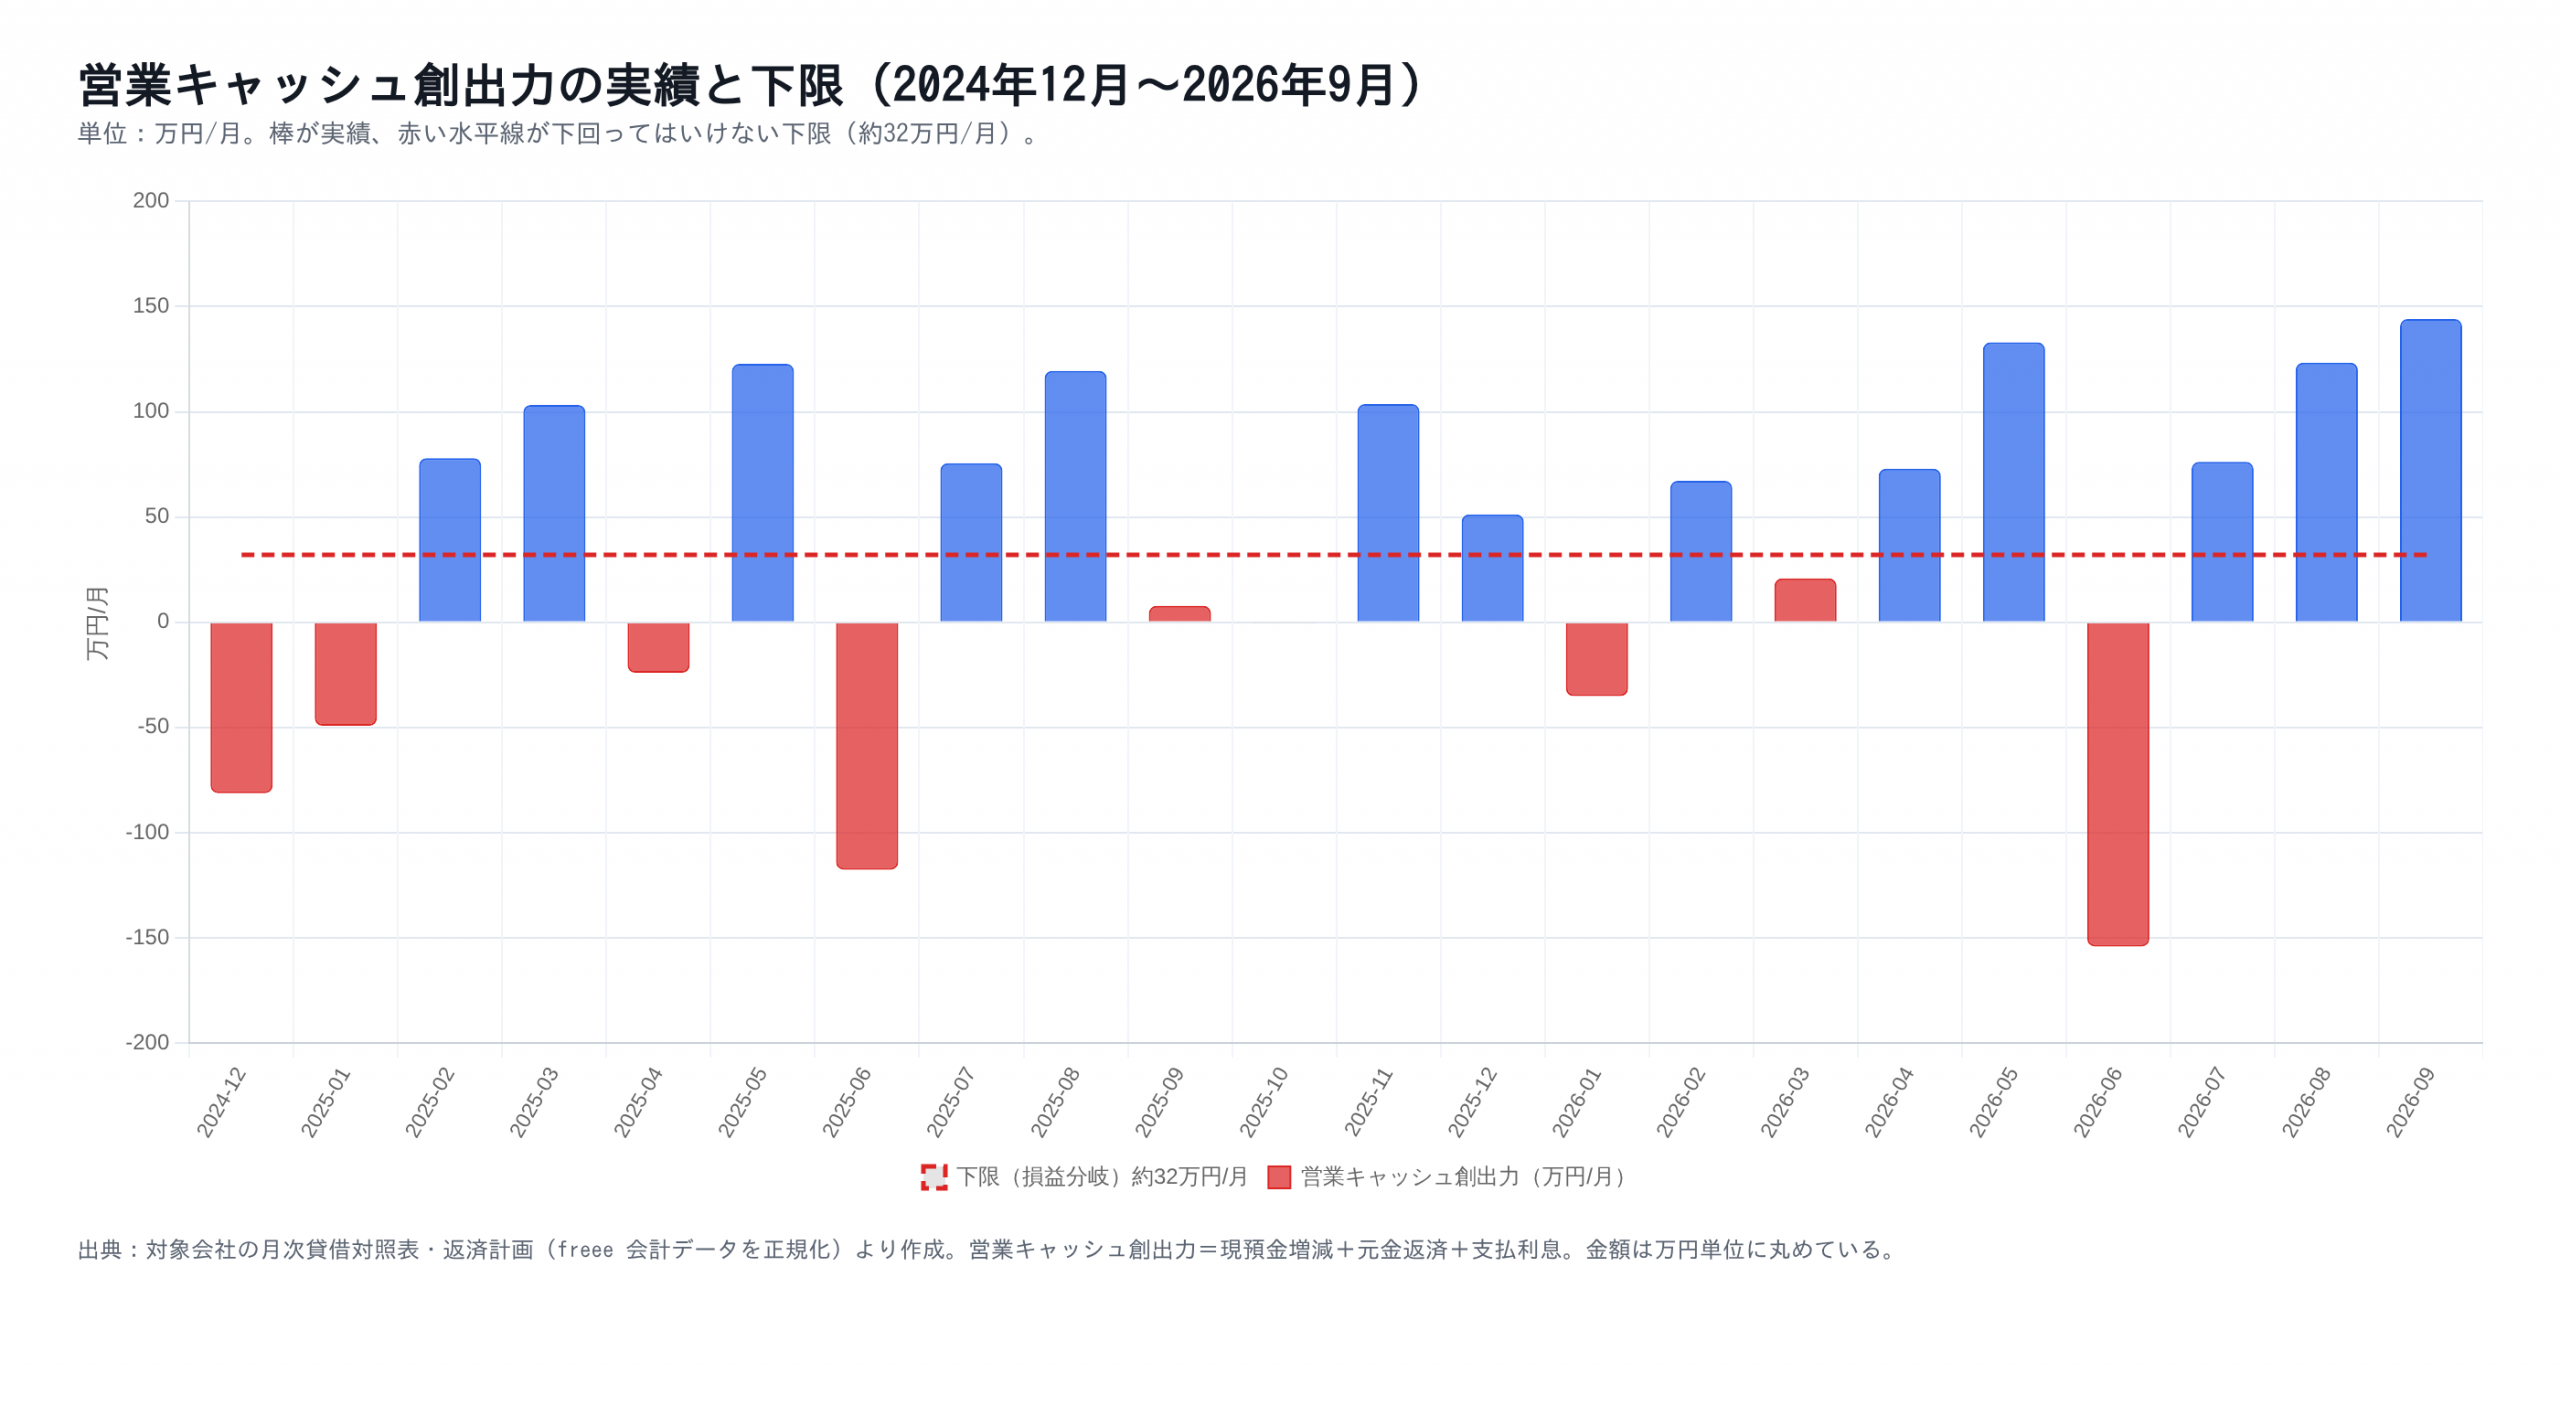
図: 営業キャッシュ創出力の月次実績(青棒)と下限=損益分岐点(赤破線・約32万円/月)。単位: 万円。
この3点が見えるだけで、資金繰りの判断はかなり安定する。数字を眺めるのではなく、線からの距離を監視する。これが資金繰りの習慣になる。営業キャッシュ創出力を追いかける、という方針もここから出た。
ここからは実装 — 分析を毎月の運用に載せる
ここまでで、資金繰りを見るための物差しが揃った。現金の増減、その要因分解、運転資本の動き、そして営業キャッシュ創出力の実績と下限である。
残るのは、これを毎月の運用に載せることだ。手作業で毎月集計していては続かないし、更新が滞れば異変への気づきも遅れる。そこで、会計データから自動で数字を組み立て、月次で更新されるダッシュボードを作ることにした。以降は、その実装について書く。
freee に キャッシュフロー計算書 API は無かった
キャッシュフローを出す方法を検討するとき、最初に「freee から直接取れないか」を確かめた。対象会社は freee で会計処理をしているので、まずは素直にその API を当たったのである。
結論として、実測では freee の API に CF 計算書のエンドポイントは存在しなかった。GET /api/1/reports/cash_flow は HTTP 404 を返す。
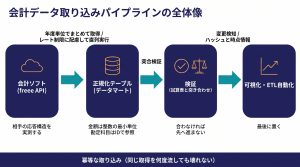
したがって、CF ダッシュボードはデータマート側から導出するしかない。freee から利用できる材料は、月次 PL(当期純損益・減価償却費)、月次 BS(現金残高・運転資本・借入金)、そして取引明細の3つである。これらから間接法(残差分解)で組み立て、現金科目の明細で補完する。
外部の API に頼れない分、計算の前提を自分で明示する必要がある。これは手間である反面、どこで何を仮定したかが残るという利点でもある。監査の目が入る場面では、この明示性が効いてくる。
ダッシュボードのパネルはどう組むか
実際にグラフを並べるとき、どの切り口が効くかはやってみないと分からない。今回作ったパネルの中で、最も反応が大きかったのは「借入先別の月次返済額」であった。債務がどの借入先にどれだけあり、毎月いくら返しているかが一覧になると、返済の重さがそのまま見える。
次に効いたのは、現金残高の推移と、その要因分解である。現金が増えた月・減った月について、営業・投資・財務のどこが効いたかを並べると、「今月の現金減は返済のせいか、それとも売掛金の増加か」が即座に分かる。
パネルは次の4つで足りる。
- 現金預金の月次推移
- Δ現金の要因分解(営業・投資・財務)
- 営業キャッシュ創出力の実績と下限
- 借入先別の月次返済額
どれも派手ではない。しかし「今どうなっているか」と「いつ危ないか」に答えるには、この4つで十分である。ダッシュボードは項目を増やすほど良いわけではない。意思決定に効く問いに絞るほど強くなる。
資金ショート 計算の限界と注意点
最後に、この計算の限界を書いておく。
- 営業キャッシュ創出力は過去の実績であり、将来を保証しない。季節性と一時要因を分けて見る必要がある
- 借入の返済予定は、返済スケジュールを別途取り込まないと精緻にならない。今回の下限は、返済が現状のペースで続くことを前提にしている
- 会計年度は11月始まりのため、期中の集計は年度をまたぐ点に注意がいる
- 現金の範囲は「現金預金」であり、すぐに換金できない資産は含めていない
いずれも、数字を過信せず、前提を明示して読むことが大切である。財務データは、分解して初めて意思決定に使える形になる。
着手前チェックリスト
同じ計算を自社でやるなら、次の順に確認するとよい。
- [ ] 会計データを月次の損益・残高・明細に正規化して持っているか
- [ ] 現金預金の月次推移を出せるか
- [ ] 営業キャッシュ創出力の実績を月次で並べたか
- [ ] 下限(損益分岐点)を過去の実測から決めたか
- [ ] 運転資本(売掛金・買掛金)の動きを併せて見たか
- [ ] 季節性の谷(入金サイクル)を特定したか
- [ ] 実績と下限を重ねたグラフを用意したか
- [ ] 計算の前提(返済計画・現金の範囲)を明記したか
まとめ — 損益ではなく現金の下限を見る
資金ショートを避ける鍵は、損益の黒字・赤字ではなく、現金を生み出す力が下限を上回り続けることにある。今回の実測では、債務超過の局面でも現金は増えていた。数字を分解すると、見えていなかった実態が見えてくる。
経営のダッシュボードは、きれいな決算書を写すためではなく、意思決定に効く発見を出すためにある。そして「いつ尽きるか」を逆算できるようにしておけば、打ち手を打つ時間を確保できる。これは経理の実務に限らず、監視やインフラの設計にも通じる考え方である。